¿Puede cancelarse una hipoteca cuando la entidad financiera acreedora se ha extinguido?
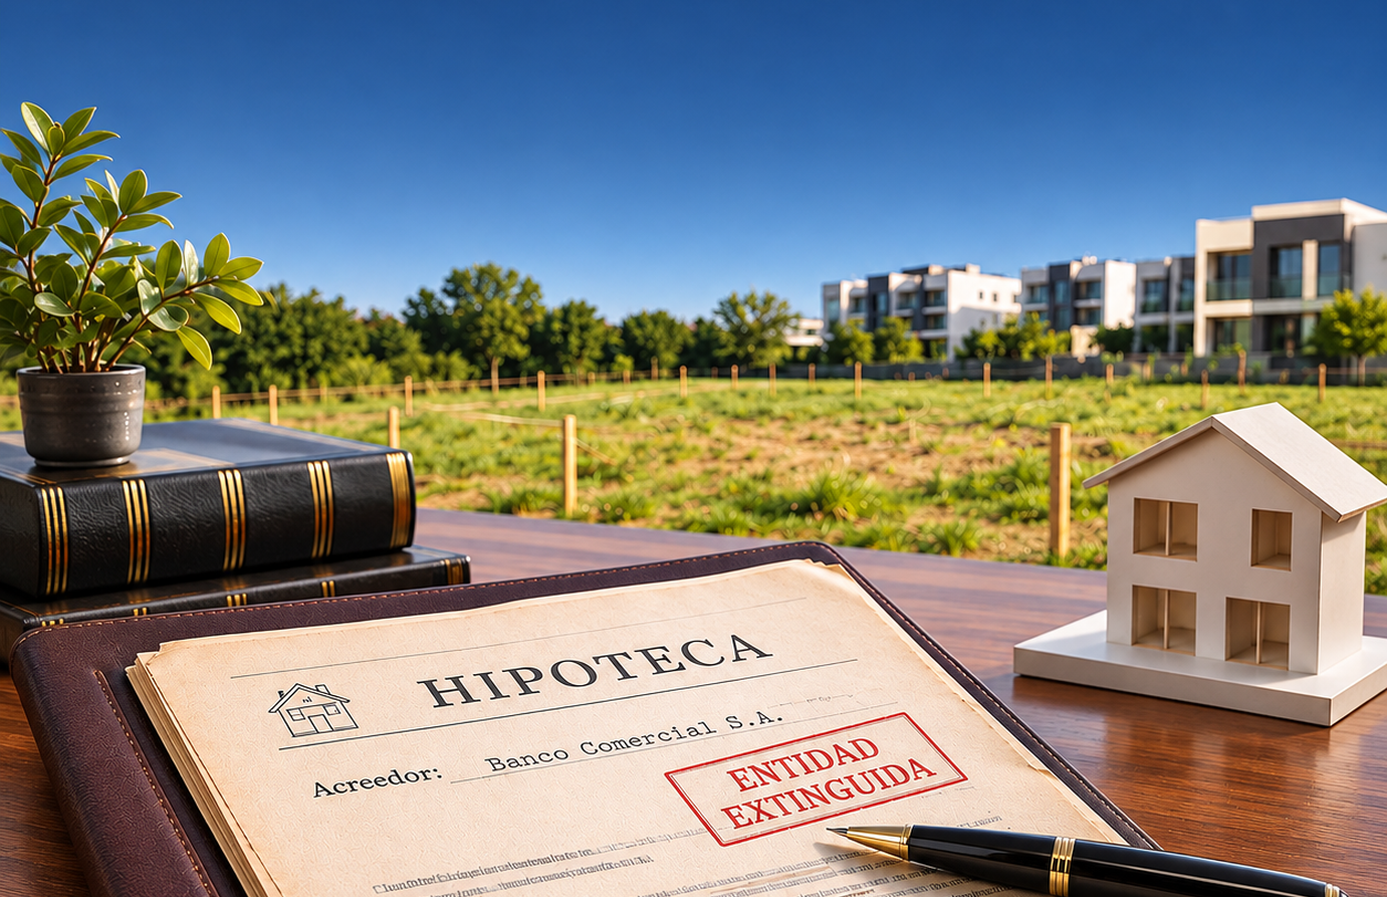
Una inmobiliaria pretende adquirir un terreno para desarrollar un edificio, pero descubre una hipoteca constituida hace más de 25 años a favor de un banco que cedió su crédito a otra entidad financiera, cuya personalidad jurídica se extinguió posteriormente.
Previamente, esta última había otorgado a un tercer banco un mandato con representación para transferir sus garantías, incluso a su favor. Sin embargo, no consta inscrita la transferencia de la hipoteca a dicho banco.
Ante esta situación, el propietario solicita su cancelación por caducidad, pero la registradora exige una escritura pública de levantamiento otorgada por el mandatario, al considerarlo acreedor hipotecario. Ante ello, decide apelar.
¿Qué debemos tener en cuenta?
El artículo 3 de la Ley N° 26639 regula la caducidad de las hipotecas, mientras que el artículo 172 de la Ley N° 26702 excluye, como regla general, las constituidas a favor de entidades del sistema financiero.
Por otra parte, el artículo 127 del Reglamento de Inscripciones del Registro de Predios permite su cancelación por extinción del acreedor, incluso si pertenece al sistema financiero, siempre que exista una solicitud del interesado, la extinción de la entidad esté inscrita y la garantía no haya sido adquirida por otra persona.
¿Cómo se aplicará al caso?
Conforme a las Resoluciones N° 512-2021-SUNARP-TR-L y N° 0995-2024-SUNARP-TR, el Tribunal verificará la extinción de la entidad acreedora y examinará si el tercer banco adquirió la hipoteca. Al advertir que el mandato únicamente confería facultades de representación, sin constituir por sí mismo una transferencia de la garantía, concluirá que no se ha acreditado la existencia de un nuevo acreedor hipotecario.
Por tanto, aplicará el artículo 127, revocará la observación y dispondrá la cancelación de la hipoteca por extinción del acreedor, sin exigir la intervención del banco mandatario.
Reflexión:
La extinción de una entidad financiera no impide el levantamiento de las hipotecas constituidas a su favor, siempre que se cumplan los requisitos legales. Asimismo, contar con facultades para transferir una garantía no implica haber adquirido su titularidad, distinción fundamental para determinar la procedencia de su cancelación.
Como siempre, en Thorne, Echeandía & Lema Abogados, estamos atentos a cualquier consulta, ampliación o precisión adicional que tenga impacto legal sobre la información contenida en el presente informativo. De ser así, no dude en contactarse con nuestro líder del equipo equipo inmobiliario: